20年易纲谈数字货币,央行为什么死磕数字人民币
2020年,易纲在G20财长会议、博鳌论坛等场合反复谈数字货币,核心观点很明确:央行必须掌握货币发行的最终权限。彼时疫情加速了无现金支付,他判断纸币流通量在下降,数字形态的货币不是"要不要做",而是"什么时候做"的问题。
他提出的架构是双层运营:央行发数字人民币给商业银行,商业银行再面向公众。这个设计刻意把发钞和零售分开,避免央行直接面对数亿用户的合规压力20年易纲谈数字货币,央行为什么死磕数字人民币,也防止某一家机构垄断流通渠道。易纲特意强调20年易纲谈数字货币,数字人民币是M0,替代的是口袋里的现金,不是存款。
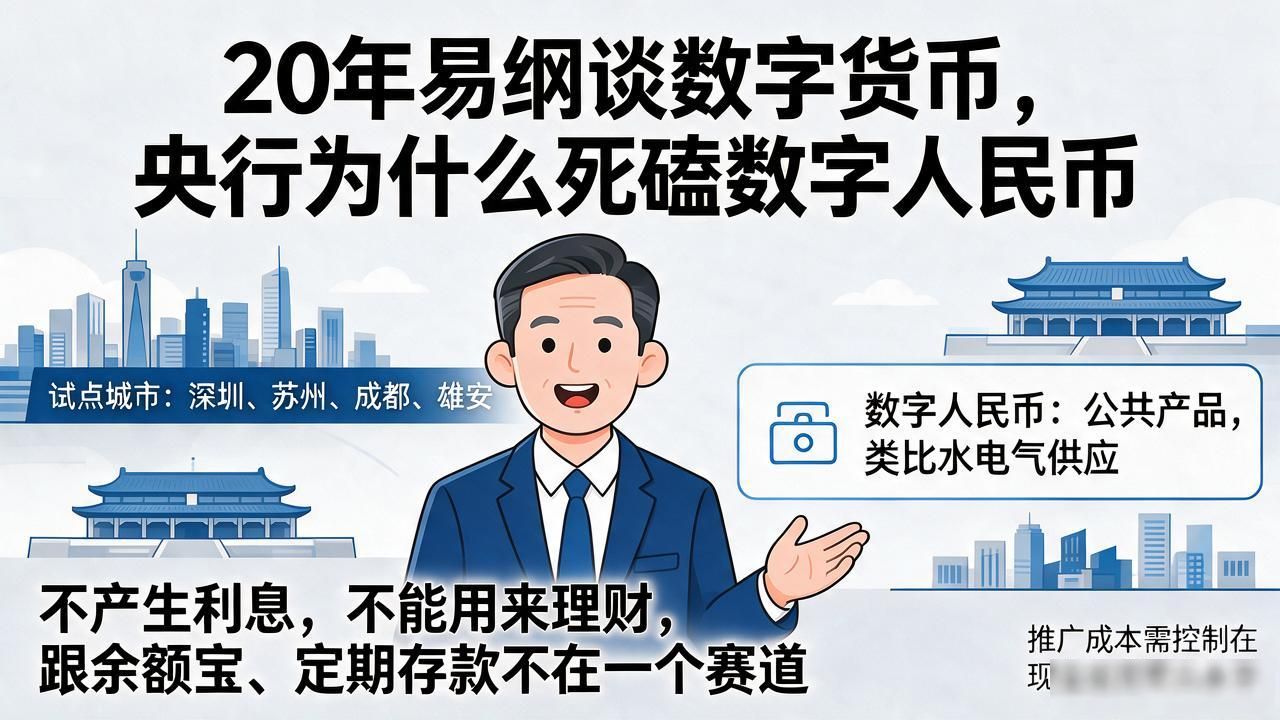
实际推进中,易纲把数字人民币定位为"公共产品",跟水电气供应类比。它不产生利息,不能用来理财,跟余额宝、定期存款不在一个赛道。2020年底在深圳、苏州、成都、雄安四地试点,易纲团队算过账:推广成本必须控制在现金运营的零头水平,否则财政扛不住。
争议最大的点是可控匿名。易纲的说法是"小额匿名、大额可追溯",既保护日常消费隐私,又保留反洗钱和税务稽查的入口。这在当时跟加密社区的"去中心化""不可篡改"叙事正面冲突,他直接说加密货币不是货币,是投机资产。
你现在刷地铁用的数字人民币,跟易纲20年画的那张图,对得上几分?